地方债在一定程度上替代城投债的判断依据

债券球 债券球
2022-04-18 12:30 3474 0 0
前两天跟朋友聊起地方债取代城投债的事情,一级市场愈发困难了。

作者:债券球

前两天跟朋友聊起地方债取代城投债的事情,一级市场愈发困难了。今天笔者梳理一下相关依据,供参考。

目前,地方债和城投债的主要差别体现在政策方面和市场实际表现。

一、地方债

政策方面,在相关专业数据库,甚至是度娘,随便搜搜地方债,映入眼帘的不乏“靠前发力”、“亮点”、“提速”、“加速”和“新增”等积极的字眼,地方债持续受到政策端的大力支持。

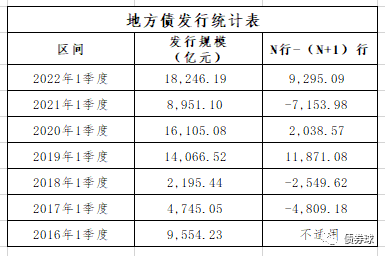
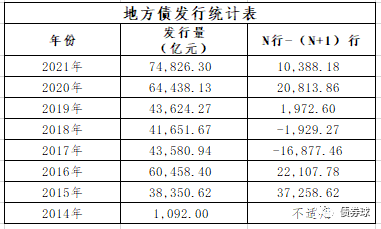
发行方面,从下面的数据很容易就可以看出,无论是年度数据,还是季度数据,总体趋势都呈上行趋势。
二、城投债

政策方面,以“红橙黄绿”为标志,城投债总体审核政策持续收紧,比如:公司债和协会系列产品,获批的要求非常高。

发行方面,笔者统计了近两个月周末的存量,一方面,总体增幅放缓,另一方面,已经出现负增长,虽然不能说是绝对拐点,但是如果审核政策持续下去,城投债存量反转将是必然结果。
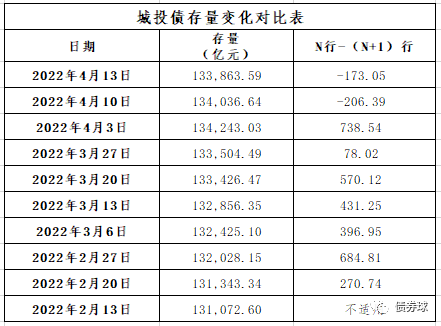
需要说明的是,笔者之前写过一篇《城投债存量开始下行了》,后续因为WIND城投口径调整,数据稍有出入,但是只要审核政策不变,存量下行也是早晚的事情。

三、小结

对政府而言,城投债券刚兑不破,或者绝对保刚兑,在地方债成本低很多、更易于控制的前提下,政府要作出选择是很容易的事情。同时,结合地方债发行规模,可以说,地方政府债最起码在一定程度上替代城投债的观点还是比较公允的。

如上,供参考。

注:文章为作者独立观点,不代表资产界立场。

题图来自 Pexels,基于 CC0 协议

本文由“债券球”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!

原标题: 地方债在一定程度上替代城投债的判断依据
债券球

观资本市场,看债市江湖。

131篇

文章

10万+

总阅读量

特殊资产行业交流群
推荐专栏
更多>>
  • 资产界
  • 不良资产指南
    不良资产指南

    为你推荐99%不良资产从业者都需要的资讯和指南;加特殊资产行业群,请加:zichanjie888

  • 睿博恩重生笔记
    睿博恩重生笔记

    专注企业债务纾困与价值重组的实战笔记・服务银行、AMC、政府平台及民营企业・涅槃贷 3.0 开创践行者・以 “铁算盘、铁账本、铁规章” 重塑信用。

  • 克而瑞地产研究
    克而瑞地产研究

    克而瑞研究中心是易居企业集团专业研究部门。十余年来,我们专注于房地产行业和企业课题的深入探究,日度、周度、月度等多重常规研究成果定期发布,每年上百篇重磅专题推出,已连续十年发布中国房地产企业销售排行榜,备受业界关注。

  • 中证鹏元评级
    中证鹏元评级

    中证鹏元资信评估股份有限公司成立于1993年,是中国最早成立的评级机构之一,先后经中国人民银行、中国证监会、国家发改委及香港证监会认可,在境内外从事信用评级业务,并具备保险业市场评级业务资格。2019年7月,公司获得银行间债券市场A类信用评级业务资质,实现境内市场全牌照经营。 目前,中证鹏元的业务范围涉及企业主体信用评级、公司债券评级、企业债券评级、金融机构债券评级、非金融企业债务融资工具评级、结构化产品评级、集合资金信托计划评级、境外主体债券评级及公司治理评级等。 迄今为止,中证鹏元累计已完成40,000余家(次)主体信用评级,为全国逾4,000家企业开展债券信用评级和公司治理评级。经中证鹏元评级的债券和结构化产品融资总额近2万亿元。 中证鹏元具备严谨、科学的组织结构和内部控制及业务制度,有效实现了评级业务“全流程”合规管理。 中证鹏元拥有成熟、稳定、充足的专业人才队伍,技术人员占比超过50%,且95%以上具备硕士研究生以上学历。 2016年12月,中证鹏元引入大股东中证信用增进股份有限公司,实现战略升级。展望未来,中证鹏元将坚持国际化、市场化、专业化、规范化的发展道路,坚持“独立、客观、公正”的执业原则,强化投资者服务,规范管控流程,完善评级方法和技术,提升评级质量,更好地服务我国金融市场和实体经济的健康发展。微信公众号:cspengyuan。

  • 小债看市
    小债看市

    最及时的信用债违约讯息,最犀利的债务危机剖析

微信扫描二维码关注
资产界公众号

资产界公众号
每天4篇行业干货
100万企业主关注!
Miya一下,你就知道
产品经理会及时与您沟通